2021年X86服务器项目市场分析 云计算设备销售的驱动与变革
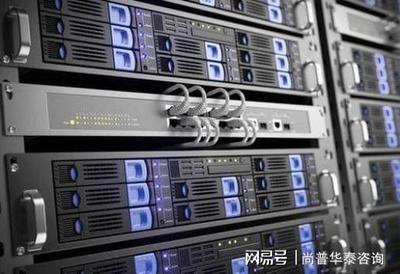
2021年,全球数字化转型进入深水区,云计算作为核心基础设施,其设备销售市场呈现出前所未有的活力。在众多服务器品类中,X86架构凭借其生态开放性、性能可扩展性及成本优势,依旧占据着服务器市场的绝对主导地位。本文将从项目市场分析的角度,深入探讨2021年X86服务器在云计算设备销售领域的表现、驱动因素及未来趋势。
一、2021年X86服务器市场整体概况
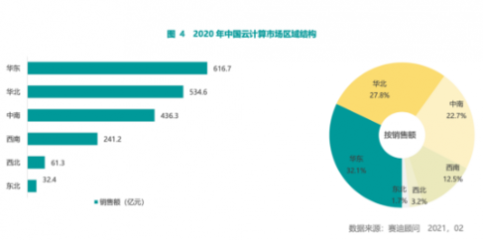
2021年,尽管全球供应链仍受疫情困扰,芯片短缺问题持续发酵,但云计算巨头和大型互联网公司的资本开支依然强劲,拉动了X86服务器的出货量。据市场研究机构数据显示,2021年全球X86服务器出货量同比增长约6%-10%,销售额突破900亿美元大关。其中,中国市场表现尤为亮眼,受益于新基建政策、企业上云加速以及双碳目标下的数据中心整合,X86服务器市场规模保持两位数增长。
从竞争格局看,戴尔、HPE、浪潮、联想、华为等头部厂商依然占据主要份额。值得注意的是,白牌服务器(ODMDirect)在超大规模数据中心中的占比进一步提升,反映出云计算厂商对定制化、低成本X86方案的旺盛需求。
二、云计算设备销售:X86服务器的核心驱动力
- 公有云巨头的规模化采购
2021年,亚马逊AWS、微软Azure、谷歌云以及中国的阿里云、腾讯云、华为云等头部云服务商持续扩容数据中心。这些厂商对X86服务器的需求呈现“大批量、定制化、高密度”的特点。例如,为应对AI推理和数据分析 workloads,云厂商更倾向于采购搭载AMD EPYC或Intel Ice Lake处理器的双路服务器,并配套高速网络和全闪存存储。为降低TCO,云厂商纷纷采用整机柜交付和液冷方案,X86服务器项目向更高集成度演进。
- 企业混合云与私有云部署
随着企业数字化转型的深入,混合云成为主流部署模式。2021年,大量传统行业(金融、制造、医疗、政府)开始构建私有云或混合云环境,采购X86服务器用于虚拟化、数据库和容器化应用。这一趋势带动了2U及4U主流机架服务器和刀片服务器的销售。尤其在金融行业,分布式架构改造催生了对高可靠性X86服务器的批量采购需求。
- 边缘计算场景的兴起
2021年,边缘计算从概念走向落地。5G基站、工业互联网、智慧城市等场景需要近端数据处理能力,推动了边缘服务器(多数基于X86架构)的销售。尽管边缘服务器单价较高、部署分散,但增速显著,成为X86服务器市场的新增长点。
三、技术演进与产品趋势
2021年X86服务器技术呈现三大主线:
CPU平台更新换代加速。Intel推出第三代Xeon Scalable处理器(Ice Lake),AMD发布第三代EPYC(Milan),两者在核心数、PCIe 4.0支持及安全性方面均有提升,激发了云厂商的换机需求。
异构计算与加速卡集成成为趋势。随着AI和数据分析负载增加,X86服务器越来越多地搭配GPU、FPGA或专用加速器销售。云厂商在采购X86服务器时,往往要求预留加速卡槽位和高速互联能力。
再次,液冷与高密度设计普及。为应对功耗挑战,冷板式液冷和浸没式液冷方案在超大规模数据中心开始规模化应用。多节点服务器(如2U四子星)在云环境中备受青睐,提升了计算密度和能效。
四、挑战与风险
2021年X86服务器市场也面临一定挑战:
- 供应链紧张:全球芯片短缺导致CPU、电源管理芯片等交付周期延长,部分项目出现延期,成本上升。
- 市场竞争加剧:AMD在服务器市场份额持续提升,对Intel形成有力竞争,云厂商议价能力增强,压缩了OEM厂商利润空间。
- 政策与合规风险:部分国家出台数据主权和碳排放法规,对数据中心选址和服务器能效提出更高要求。
五、未来展望
展望2022年及以后,X86服务器在云计算设备销售中的主导地位仍将稳固,但增速可能趋于平稳。随着Arm架构服务器在特定场景(如边缘、Web前端)的渗透,以及DPU/IPU等新型加速组件的兴起,X86服务器需要持续创新以保持竞争力。对于厂商而言,深耕云计算大客户、提供定制化方案、强化液冷和整机柜交付能力,将是赢得市场的关键。关注二三线城市数据中心建设和行业云需求,有望开辟新的增长空间。
2021年X86服务器市场在云计算浪潮中实现了稳健增长,也为其后续的技术升级和生态重构奠定了坚实基础。
如若转载,请注明出处:http://www.dnmyetm.com/product/40.html
更新时间:2026-11-03 14:22:10